お酒を売るための酒類販売業免許は、試験に合格して取る資格ではありません。税務署が申請の書類を見て、決められた4つの要件を満たしているかを審査し、満たしていれば免許が出ます。
言いかえると、要件のどれか1つでも満たしていないと、準備にどれだけ時間をかけても免許は受けられません。申請の前に、まずご自身が要件を満たしているかを確認することが大切です。先に要点をお伝えします。
実際に、経営の基礎が薄弱であるとして免許を拒否され、最高裁まで争って敗れた会社があります。
- 要件は人的要件・場所的要件・経営基礎要件・需給調整要件の4つです(酒税法第10条)
- 取れないことが多いのは、税金の滞納、大きな赤字(繰越損失が資本等の額を超えている)、過去の免許の取消しや罰金刑、販売場がほかの店と区切られていないといったケースです
- お酒の仕事の経験がなくても、ほかの事業の経営経験があり、酒類販売管理研修を受けることで認められる場合があります
この記事では、国税庁の「一般酒類小売業免許申請の手引」と酒税法をもとに、4つの要件の中身と、免許を取れない人の条件を順番に解説します。
酒類販売業免許の要件は4つ
酒類販売業免許の要件は、酒税法第10条に「こういう場合は免許を与えないことができる」という形で書かれています。国税庁の手引では、これを次の4つに分けて説明しています。
酒類販売業免許の4つの要件
4つすべてを満たしている必要があります
過去に免許の取消しや罰金刑、税金の滞納処分を受けていないか
法人は役員全員が対象
販売場が、酒場や料理店、ほかの販売場などと区切られているか
売り場・担当者・代金の精算を分ける
税金の滞納や大きな赤字がなく、お酒を売る経験・知識と資金があるか
取れない原因になりやすい要件
売り先が限られた仲間内だけになっていないか
小売と卸売で中身が違う
出典:酒税法第10条、国税庁「一般酒類小売業免許申請の手引」をもとに作成
4つの要件は、どれも酒税法第10条に定められています。人的要件は第1号から第8号、場所的要件は第9号、経営基礎要件は第10号、需給調整要件は第11号です。
ここからは、それぞれの要件で何を見られるのかを、取れないケースを中心に説明します。
人的要件:過去の処分や税金の滞納がないか
人的要件は、申請する人が、過去にお酒や税金に関する処分を受けていないかを見る要件です。
対象になるのは申請者だけではない
人的要件は、申請者本人だけでなく、次の人たちも対象になります。法人で申請する場合、役員の1人でも当てはまると、その法人は免許を受けられません。個人から法人に変える(法人成り)ときの手続きは、酒類販売業免許は法人成りしたらどうなる?の記事で解説しています。
- 申請者(個人の場合は本人、法人の場合はその法人)
- 申請者の法定代理人
- 法人の役員(監査役も含みます)
- 申請する販売場の支配人
免許を受けられない主なケース
酒税法第10条では、次のような人には免許を与えないことができるとされています。期間が決まっているものは、その期間がたてば、この要件の上では問題なくなります。
| 主なケース | 期間 |
|---|---|
| 酒類の製造免許・販売業免許などを取り消された | 取り消された日から3年 |
| 免許を取り消された法人で、その原因があった日の前1年以内に役員だった | 法人が取り消された日から3年 |
| 国税または地方税の滞納処分を受けた | 申請前2年以内にあれば該当 |
| 国税・地方税の法律に違反して、罰金刑や通告処分を受けた | 刑の執行が終わった日などから3年 |
| 20歳未満の飲酒防止に関する法律、風営法(20歳未満への酒類の提供)、暴力団対策法、刑法(傷害・暴行など)などに違反して罰金刑を受けた | 刑の執行が終わった日などから3年 |
| 拘禁刑(懲役と禁錮に代わる刑)以上の刑を受けた | 刑の執行が終わった日などから3年 |
表は主なケースをまとめたものです。正確な範囲は酒税法第10条と国税庁の手引で確認してください。
申請のときに「免許要件誓約書」を出す
申請書には「酒類販売業免許の免許要件誓約書」を添付し、これらに当てはまらないことを誓約します。法人の場合は、役員全員について記載します。誓約した内容と違う事実があとで分かると、免許の取消しにつながることもあるので、役員の経歴や過去の処分は申請前にきちんと確認しておきましょう。
役員全員分の経歴を書く履歴書は、申請で最初につまずきやすい書類です。書き方と省略できる場合を別の記事にまとめました。
 あわせて読みたい酒類販売業免許の履歴書の書き方|職歴・役員全員分・省略できる場合
場所的要件:販売場がほかと区切られているか
場所的要件は、お酒を売る場所(販売場)が適切かを見る要件です。酒類販売業免許は販売場ごとに受ける免許なので、どこで売るのかが審査の対象になります。
同じ場所にあると認められないもの
次の場所と同じ場所に販売場を置くことは、原則として認められません。
- お酒の製造場
- ほかの酒類販売業者の販売場
- 酒場や料理店など、お酒を出して飲ませるお店
売り場・担当者・代金の精算を分ける
ほかの事業と同じ建物や部屋で販売場を置く場合は、次の3つでほかの営業とはっきり区分されていることが求められます。
- 場所の区切り:お酒の売り場が、ほかの売り場や客席と区切られている
- 専属の従事者:お酒の販売を担当する人が決まっている
- 代金の精算:お酒の代金を、ほかの売上とは分けて精算・管理している
たとえば、飲食店の中で持ち帰り用のお酒を売る場合は、この区分ができているかが問われます。飲食店でお酒を売るときの考え方は「酒類販売免許の種類と違い」の記事でも解説しています。
自宅や賃貸物件を販売場にする場合
ネット販売であれば、自宅を販売場にして申請することもできます。ただし、賃貸物件やマンションの場合は、大家さんや管理組合から、その場所を販売場として使うことの承諾を得ているかを確認されることがあります。申請前に、使用の承諾をもらえるかを確認しておきましょう。
販売場が他と区切られているかは、自宅やマンションで取るときにいちばん問題になります。区分の仕方は別の記事で図にしました。
 あわせて読みたい自宅・マンションで酒類販売業免許は取れる?区分の仕方と管理規約の確認
経営基礎要件:経営が安定しているか
経営基礎要件は、お酒の販売を続けていけるだけの経営の基礎があるかを見る要件です。4つの要件の中で、免許を取れない原因になりやすいのがこの要件です。国税庁の手引では、大きく「経営の基礎が薄弱と判断されるケースに当てはまらないこと」と「お酒を売るための知識・経験や資金があること」の2つに分けて確認しておく必要があります。
経営基礎要件は、3つの角度から見られる
どれか1つでも欠けると「経営の基礎が薄弱」と判断されます
- 国税・地方税を滞納していない
- 破産して復権していない、という状態でない
- 申請前1年以内に銀行取引停止処分を受けていない
- 繰越損失が資本等の額を超えていない
- 直近3事業年度すべてで、資本等の額の20%を超える欠損が出ていない
- お酒の販売や製造の経験、または他の業種での経営経験
- 経験が足りないときは、酒類販売管理研修の受講などで補える
- 20歳未満の飲酒防止など、適正に売る体制がつくれる
- 販売場に必要な設備がある
- 仕入れと運転に必要な資金がある
- 建物が建築基準法や都市計画法などに違反していない
出典:酒税法第10条第10号、国税庁「一般酒類小売業免許申請の手引」
経営の基礎が薄弱と判断される主なケース
申請者(法人の場合は役員や主な出資者も含みます)が、次のケースに当てはまると、経営の基礎が薄弱とされ、免許は受けられません。
- 破産手続開始の決定を受けて、復権を得ていない
- 国税または地方税を現在滞納している
- 申請前1年以内に、銀行取引停止処分を受けている
- 最終事業年度の決算で、繰越損失が「資本等の額」を超えている
- 最終事業年度以前の3事業年度すべてで、資本等の額の20%を超える欠損が出ている
- 酒税に関する法律に違反して通告処分を受け、まだ履行していない、または告発されている
- 販売場の建物などが、建築基準法や都市計画法、農地法などに違反していて、除却や移転を命じられている
- 20歳未満の飲酒防止など、お酒を適正に売る体制ができないと見込まれる
人的要件の「滞納処分を受けた(申請前2年以内)」と、経営基礎要件の「現在滞納している」は別の要件です。今の滞納を解消しても、2年以内に滞納処分を受けていれば、人的要件のほうに当てはまります。
赤字でも取れる? 繰越損失と「資本等の額」の関係
「赤字の会社は免許を取れない」と思われがちですが、1期赤字だったというだけで取れなくなるわけではありません。見られるのは、赤字が積み重なった結果の「繰越損失」が、会社の元手である「資本等の額」を超えているかどうかです。
資本等の額は、国税庁の通達で「資本金、資本剰余金、利益剰余金の合計額から、繰越利益剰余金を差し引いた額」とされています。多くの小さな会社では、おおむね資本金と資本剰余金の合計と考えると分かりやすいです。具体的な数字で見てみます。
| 例 | 資本等の額 | 繰越損失 | 判定 |
|---|---|---|---|
| A社 | 300万円 | 200万円 | 超えていないので、この項目には当てはまらない |
| B社 | 300万円 | 450万円 | 超えているので当てはまる(経営基礎要件を満たさない) |
B社のように繰越損失が大きい場合は、増資をして資本等の額を増やす、利益を出して繰越損失を減らす、といった対応を考えることになります。どの方法がよいかは会社の状況によるので、決算書を持って税務署に相談しましょう。
3期続けて大きな赤字が出ていないか
もう1つの基準が、「直近3事業年度のすべてで、資本等の額の20%を超える欠損が出ている」かどうかです。たとえば資本等の額が500万円の会社なら、20%は100万円です。3期連続でそれぞれ100万円を超える赤字が出ていると、この項目に当てはまります。1期でも赤字が100万円以下の年や黒字の年があれば、この項目には当てはまりません。
お酒を売るための知識と経験
経営基礎要件では、申請者(法人の場合は役員など)が、お酒の販売業を適正に経営するだけの知識と能力を持っているかも見られます。手引では、次のような経歴があれば、原則として認められるとされています。
- お酒の製造業や販売業の業務に、3年以上続けて直接従事した
- 調味食品などの販売業を、3年以上続けて経営している
- お酒の業界団体の役職員として相当の期間勤めていたなど、お酒の業界に十分な経験がある
こうした経験がない場合でも、あきらめる必要はありません。ほかの事業の経営経験があり、酒類販売管理研修を受けるなどして、お酒の販売に必要な知識があるかを総合的に判断してもらう形になります。お酒の仕事をしたことがない会社員の方や、ほかの業種の会社がネット販売を始める場合は、このパターンが多くなります。
酒類販売管理研修は、免許を取ったあとに選ぶ「酒類販売管理者」になるためにも必要な研修です。経験の面で不安がある場合は、申請の前に受講しておくと、知識があることを示す材料にもなります。「そもそも免許を取るのは難しいのか」が気になる方は、酒類販売免許の取得は難しい?難易度と取れない理由、ご自身で申請できるかを解説もご覧ください。
研修の受け方や費用、3年ごとの再受講については、酒類販売管理研修とは?の記事でくわしく解説しています。資金と設備があるか
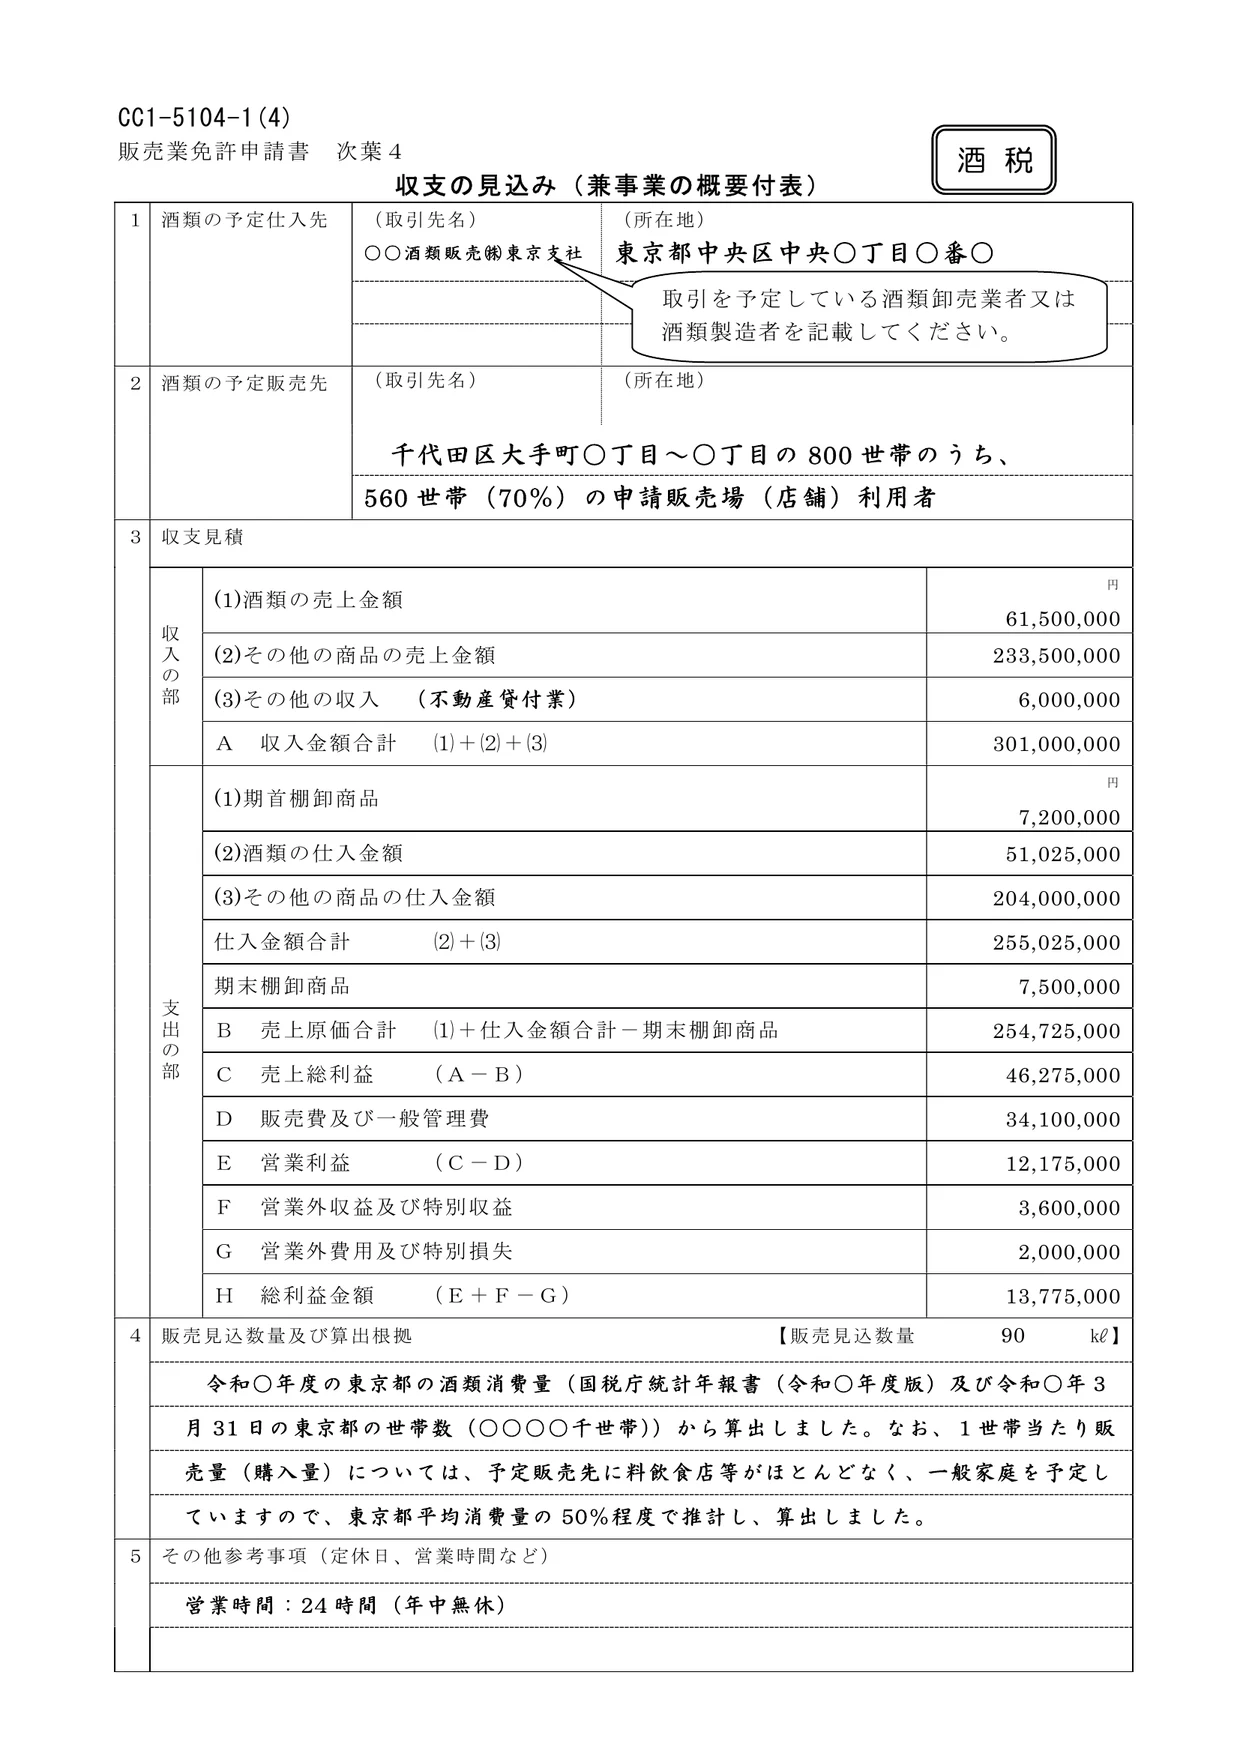
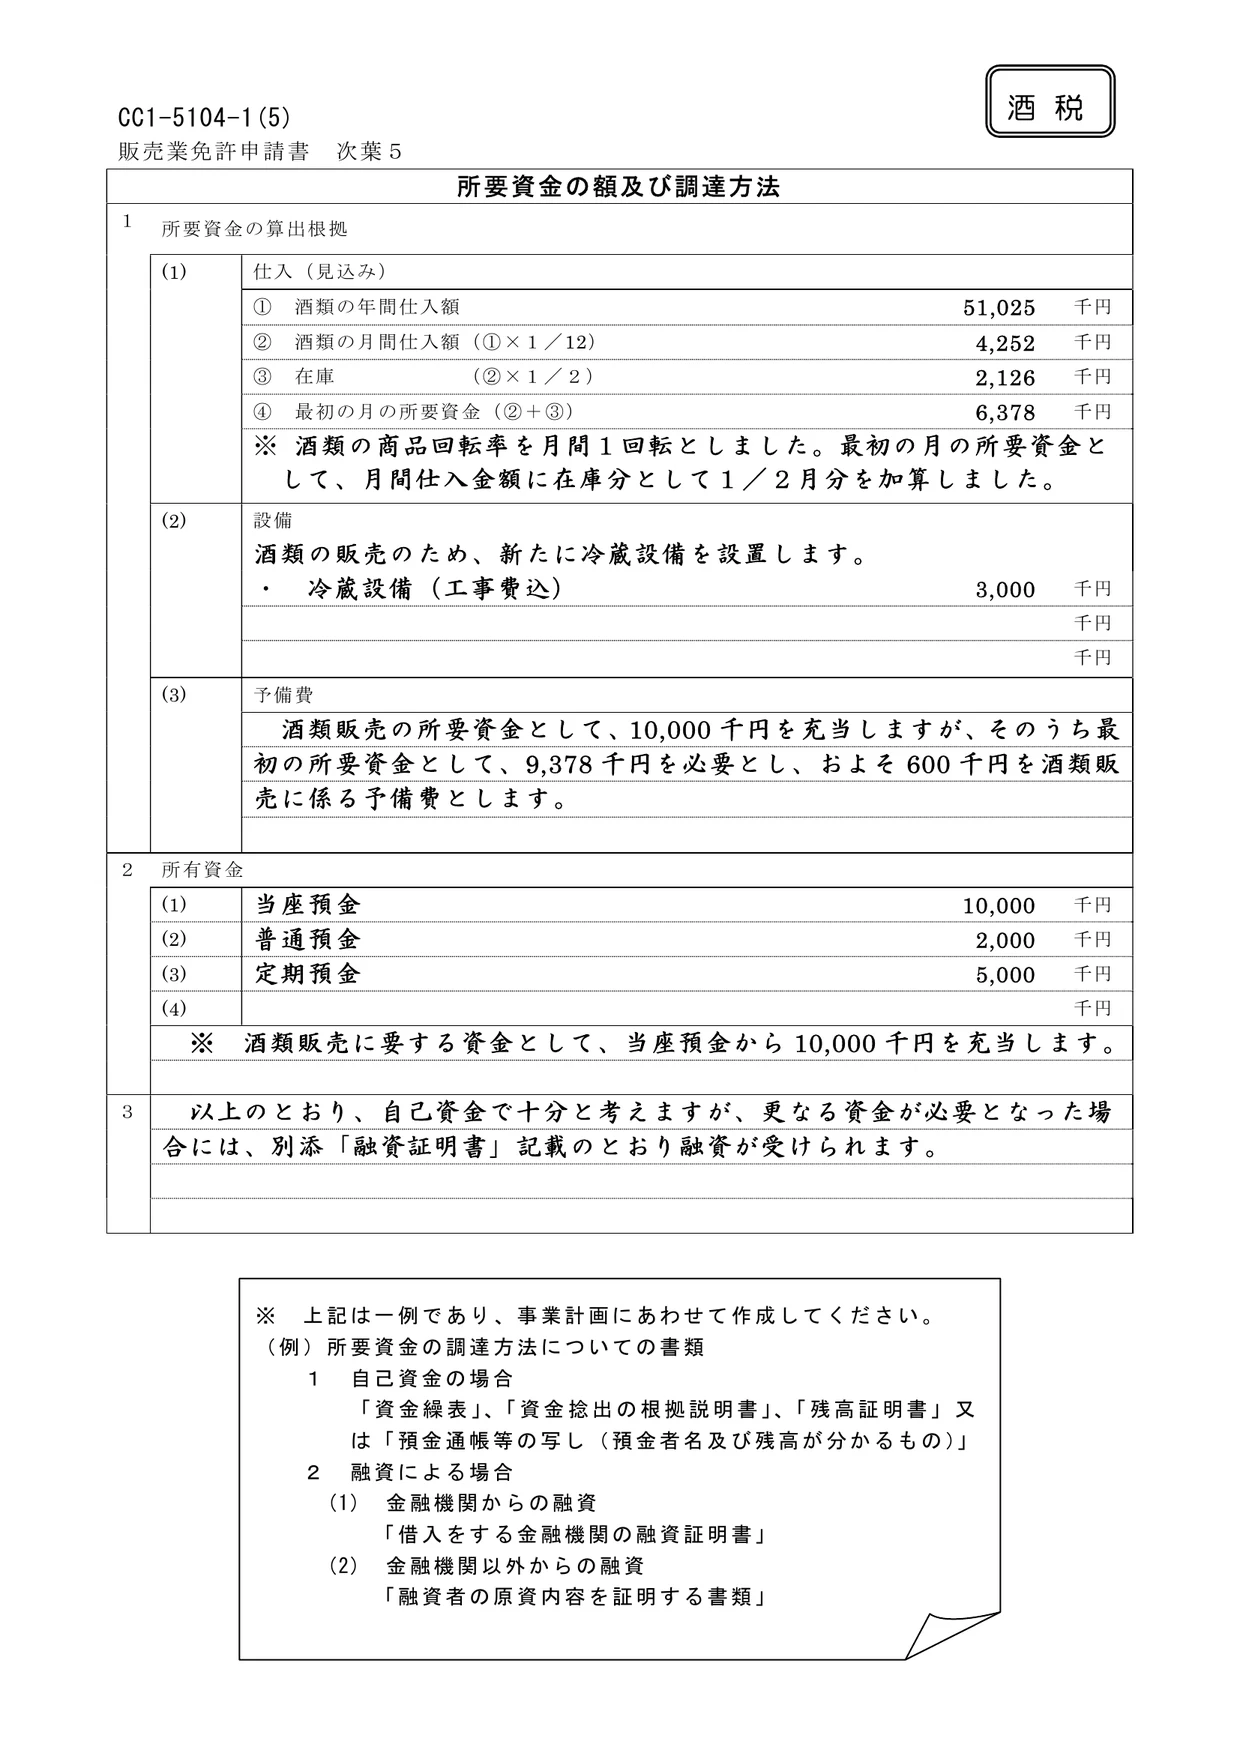
お酒の販売を続けるための資金・施設・設備を持っていること、または免許が出るまでに確実に用意できることも求められます。申請書では、仕入れや販売の見込みをもとにした収支の見込みと、資金をどう用意するかを説明します。
個人事業主の場合
個人事業主でも、見られる中身は法人と同じです。法人の決算書の代わりに、最近3年間の収支計算書などで経営の状態を確認されます。
実際にあったトラブル:3万円に満たない滞納で免許が下りなかった
酒類販売業免許を申請した会社が、経営の基礎が薄弱であるとして拒否され、処分の取消しを求めて争った事件があります。最高裁まで進みましたが、会社側の敗訴で終わりました(最高裁判所 平成4年12月15日判決)。
高等裁判所が認定した事実は、次のようなものでした。処分の直前の決算時点で、現金預金などの当座資産がなかったこと。所有する不動産に極度額6,000万円の根抵当権が設定されていたこと。固定資産税の1期分1万7,900円と、法人都民税9,000円を滞納していたこと。そして手形が不渡りになり、手形交換所から銀行取引停止処分を受けていたことです。
目を引くのは滞納の額です。2つ合わせても3万円に届きません。それでも、手元に資金がない、不動産に担保の余力がない、支払いが止まっている、という状態が重なると、お酒の代金を回収できないおそれがあると見られます。経営基礎要件は「いくら以上あればよい」という線ではなく、こうした事実の積み重なりで判断される、という構造です。
申請の前に、国税と地方税の滞納が残っていないかを必ず確かめてください。額が小さくても、残したまま申請するものではありません。
赤字でも免許は取れます。決算書のどこを見られるのか、計算の仕方は別の記事で出しています。
 あわせて読みたい酒類販売業免許は赤字・決算書でも取れる?経営基礎要件ハ・ニの計算方法
需給調整要件:売り先が限られていないか
需給調整要件は、お酒の需給のバランスの面から、免許を出すのが適当かを見る要件です。小売業免許の場合は、主に次の2点が確認されます。
- 売り先が仲間内に限られていないか:設立の目的からみて、販売先が自分たちの構成員に限られるような法人や団体でないこと
- お酒を出す接客業者でないか:酒場、旅館、料理店など、お酒を出してお客さんに飲ませる業者でないこと(飲食店と販売場をはっきり区分するなど、認められる場合もあります)
一般の消費者に向けて普通にお酒を売る事業であれば、この要件で問題になることはあまりありません。
なお、酒屋や飲食店などに売る卸売業免許では、免許の区分ごとに、お酒の仕事の経験や取引先の見込みなど、小売業免許より細かい要件が加わります。卸売業免許の種類は「酒類販売免許の種類と違い」の記事で紹介しています。
卸売は売り先が酒類販売業者に限られるため、8つの区分ごとに要件が変わります。
 あわせて読みたい酒類販売免許(酒販免許)の種類と違いを一覧で解説|ネット販売・店舗・卸売でどれが必要?
ネット販売の通販免許で加わる条件
ネットやカタログで全国の消費者に売る通信販売酒類小売業免許では、4つの要件に加えて、通販ならではの条件があります。
- 国産のお酒は、前年度の出荷量(課税移出数量)が品目ごとに3,000キロリットル未満の酒蔵のものしか売れない
- 20歳未満の飲酒防止の表示や、特定商取引法の表示をそろえたサイト画面などの案を出す
くわしくは「通信販売酒類小売業免許とは」の記事で解説しています。
通販免許では3,000キロリットル未満の証明が必要になります。取り方は課税移出数量証明書の記事にあります。
 あわせて読みたい課税移出数量証明書とは?通販免許で必要になる3,000キロリットルの証明書
申請前にできる要件のセルフチェック
申請の準備を始める前に、次の表で当てはまるものがないかを確認してみてください。1つでも「はい」がある場合は、そのまま申請しても免許を受けられない可能性があります。
| 確認すること | 「はい」の場合 |
|---|---|
| 申請者・役員の中に、過去3年以内に酒類の免許を取り消された人や、罰金刑などを受けた人がいる | 人的要件に当てはまるおそれ |
| 申請前2年以内に、税金の滞納処分を受けた | 人的要件に当てはまる |
| 今、国税や地方税を滞納している | 経営基礎要件に当てはまる(完納が先) |
| 直近の決算で、繰越損失が資本等の額を超えている | 経営基礎要件に当てはまる |
| 直近3期とも、資本等の額の20%を超える赤字が出ている | 経営基礎要件に当てはまる |
| 販売場が、飲食店の客席やほかの店の売り場と区切られていない | 場所的要件に当てはまるおそれ |
| 賃貸の販売場で、大家さんなどの承諾をまだ取っていない | 承諾が得られるか事前に確認 |
| お酒の仕事の経験がなく、酒類販売管理研修もまだ受けていない | 経営基礎要件(知識・経験)を補う準備が必要 |
表はあくまで目安です。ご自身では判断がつかないときは、申請する販売場を管轄する税務署に、決算書などを持って事前に相談しましょう。お酒の免許の相談は、酒類指導官がいる税務署で受け付けています。
要件を満たしているかは、申請書と一緒に出す書類(免許要件誓約書、決算書や収支計算書、販売場の図面など)で確認されます。審査の期間(標準処理期間)は申請から2か月以内なので、要件の確認と書類の準備は早めに始めるのがおすすめです。
迷ったら申請の前に相談してください。お酒の免許の相談は、酒類指導官が置かれている税務署で受け付けています。
 あわせて読みたい酒類指導官とは?酒類販売業免許の申請先と相談先の税務署の違い
要件を満たしていることを確認する書類
4つの要件は、申請書に添える書類で一つずつ確認されます。「要件は満たしているのに、書類で示せない」ということがないよう、どの書類で何を見られるのかを先に押さえておきましょう。国税庁の手引をもとに、主なものを整理しました。
| 要件 | 主に確認される書類 |
|---|---|
| 人的要件 | 免許要件誓約書、申請者(法人は役員全員)の履歴書、法人の定款の写しと登記事項証明書 |
| 場所的要件 | 販売場の敷地の状況がわかる図面、建物の構造図(売り場の区画がわかるもの)、土地・建物の登記事項証明書、賃貸の場合は賃貸借契約書の写し |
| 経営基礎要件 | 直近3事業年度の貸借対照表と損益計算書(個人は収支計算書など)、地方税の納税証明書、事業の概要、収支の見込み、所要資金の額と調達方法、酒類の販売管理の方法に関する取組計画書 |
| 需給調整要件 | 申請書の次葉(販売場の設備・販売方法など)、事業の概要 |
経営基礎要件で「税金の滞納がないか」を確かめるために出すのが、地方税の納税証明書です。未納がないことと、2年以内に滞納処分を受けていないことがわかるものが必要になります。
自宅や賃貸物件で申請するときの注意
自宅の一室を販売場にすることもできますが、住まいの部分と売り場(または事務スペース)がはっきり分かれていることが前提です。図面では、どこで販売の仕事をするのかを示します。
賃貸物件の場合は、契約書の使用目的も確認しておきましょう。契約書で住居専用とされているなど、お酒の販売に使えるかどうかがはっきりしないときは、貸主の承諾書を求められることがあります。申請前に大家さんや管理会社に話を通しておくと、手続きが止まりにくくなります。
ポイント:書類の種類や部数は、申請する免許の区分や、個人か法人かで変わります。最新の手引とチェック表で、ご自身に必要なものを確認してください。
賃貸の物件で取るなら、使用承諾書を大家さんや管理会社からもらいます。契約前に確かめることを別の記事にまとめました。
 あわせて読みたい酒類販売業免許を賃貸物件で取る方法|使用承諾書に書くことと、契約前の確認
要件を満たせないときの対応
セルフチェックで引っかかる項目があっても、すぐにあきらめる必要はありません。要件によっては、状況を変えるか、時間がたつのを待つことで満たせるようになります。
| 引っかかった項目 | 考えられる対応 |
|---|---|
| 役員の中に人的要件に当てはまる人がいる | その人が役員から外れれば、法人としては要件を満たせるようになります |
| 税金の滞納がある | まず全額を納めます。滞納処分を受けている場合は、処分から2年たつまで待つ必要があります |
| 繰越損失が資本等を超えている | 増資で資本等を増やす、黒字で繰越損失を減らすなどして、最新の決算で条件を満たす形にします |
| お酒の仕事の経験がない | 酒類販売管理研修を受ける、お酒の仕事の経験がある人を役員や責任者に迎えるなどで、知識・経験を補います |
| 飲食店と同じ場所で売りたい | 売り場・在庫・帳簿を飲食店と区分する、または別の場所を販売場にします |
どの対応が認められるかは、個別の事情で変わります。申請書を出してから指摘されると、書類の出し直しで時間がかかります。気になる点があるときは、申請の前に販売場を管轄する税務署の酒類指導官に相談して、どうすれば要件を満たせるかを確かめておくと安心です。
要件ごとに詳しく
| 要件 | 読む記事 |
|---|---|
| 経営基礎要件(経験) | 経験がない場合 |
| 経営基礎要件(決算) | 決算書と免許審査 |
| 場所的要件 | 販売場とは |
| 場所的要件(バーチャルオフィス) | バーチャルオフィス |
| 新しく作った法人の場合 | 新設法人で申請する |
| 需給調整要件(卸売) | 全酒類卸売業免許 |
書類の準備をどこまでご自身でやるかは、自分で申請する場合の費用と時間で判断材料を出しています。
どこまでご自身でやるかは、費用と時間を見てから決めても遅くありません。
 あわせて読みたい酒類販売業免許は自分で申請できる?行政書士に頼む場合との費用と時間の違い
よくある質問
Q.酒類販売免許を取れないのはどんな人ですか
A. 4つの要件のどれかを満たさない人です。多いのは、税金を滞納している、繰越損失が資本等の額を超えている、過去に免許の取消しや罰金刑を受けてから3年たっていない、販売場がほかの店と区切られていない、といったケースです。法人の場合は、役員の1人が当てはまるだけでも免許を受けられません。
Q.赤字の会社でも取れますか
A. 1期赤字だったというだけでは、取れなくなるわけではありません。最終事業年度の繰越損失が資本等の額を超えている場合や、直近3事業年度すべてで資本等の額の20%を超える欠損が出ている場合に、経営基礎要件を満たさないと判断されます。
Q.税金を滞納していても取れますか
A. 現在滞納している場合は取れません。先に完納が必要です。また、申請前2年以内に滞納処分を受けている場合は、完納していても人的要件に当てはまります。申請のときには納税証明書を添付するので、滞納があれば分かります。
Q.お酒の仕事の経験がなくても取れますか
A. 取れる場合があります。お酒の製造や販売に3年以上従事した経験がなくても、ほかの事業の経営経験があり、酒類販売管理研修を受けるなどして、お酒の販売に必要な知識があるかを総合的に判断してもらう形になります。
Q.個人事業主や副業でも取れますか
A. 取れます。個人か法人かで要件の中身は変わらず、個人の場合は最近3年間の収支計算書などで経営の状態を確認されます。
Q.要件を満たしているか、申請前に確認できますか
A. 販売場を管轄する税務署に事前に相談できます。お酒の免許の相談は、酒類指導官がいる税務署で受け付けています。決算書や販売場の図面を持っていくと、話が進みやすくなります。
Q.要件を満たしていれば、必ず免許は取れますか
A. 酒税法第10条は、税務署が「免許を与えないことができる」場合を列挙しています。今回紹介した4つの要件は、この規定をもとにしたものです。これらに当てはまらず、必要な書類がそろっていれば、免許を受けられるのが基本の考え方です。ただし、審査の途中で追加の資料や説明を求められることはあるため、問い合わせにはすぐ答えられるように準備しておきましょう。
ご自身で手続きを進めるときの資料と様式
いずれも国税庁のウェブサイトで公開されています
- 一般酒類小売業免許申請の手引PDF。要件の説明と記載例が載っています
- 相談窓口のご案内酒類指導官がいる税務署の一覧。申請前に相談できます
近い話は酒類販売業免許は個人でも取れる、自宅、酒類販売業免許を賃貸物件で取る方法でも扱っています。
まとめ
- 酒類販売業免許の要件は、人的要件・場所的要件・経営基礎要件・需給調整要件の4つ
- 人的要件:過去の免許取消しや税金の滞納処分、一定の罰金刑などから決められた期間がたっていない人は取れない
- 場所的要件:酒類製造場や飲食店と同じ場所では原則として取れず、売り場や帳場を独立させる必要がある
- 経営基礎要件:税金の滞納、直近の繰越損失が資本等を超える、3期連続で資本等の20%を超える赤字などがあると取れない。経験や研修受講、資金・設備も見られる
- 需給調整要件:小売免許では、売り先が構成員に限られた団体や、酒場・料理店などお酒を出す接客業者でないことが求められる
- ご自身で判断がつかないときは、申請前に税務署の酒類指導官に相談できる
参考資料:国税庁「一般酒類小売業免許申請の手引」「お酒についてのQ&A」、酒税法第10条、酒税法及び酒類行政関係法令等解釈通達 第2編第10条
免許の種類から知りたい方は酒類販売業免許の種類、ネット販売を考えている方は通信販売酒類小売業免許の記事もあわせてご覧ください。
 あわせて読みたい酒類販売業免許の必要書類一覧|取り方・費用・省略できる書類まで
 あわせて読みたいお酒を売るには免許が必要?不要なケースと必要な免許の選び方