酒類販売業免許は、個人でも取れます。法人でなければ取れない免許ではありません。国税庁の手引も、申請者が個人の場合と法人の場合の両方について書き方を説明しています。
ただし、個人と法人では審査される相手と出す書類が変わります。個人なら見られるのは申請するあなた本人の経歴と税金の納付状況で、法人なら役員全員が対象になります。書類も、法人だけに必要なものと、個人だけ書き方が変わるものがあります。
この記事では、個人で酒類販売業免許を申請するときに何が変わるのかを、国税庁の手引と酒税法の条文に沿って整理します。費用の内訳と、確定申告をしていない場合の扱いまで書きます。
この記事のポイント
・個人でも法人でも取れる。免許は「申請した主体」に付く
・個人は本人だけが審査対象。法人は役員全員が対象になる
・定款の写しは法人だけ。住民票は個人・法人とも必要ありません
・財務諸表は、個人なら収支計算書等。過去3年分の確定申告書を出していれば添付を省略できる
・かかる実費は登録免許税3万円と証明書代で、4万円前後
個人でも取れる。根拠は酒税法の条文
酒税法第9条は、酒類の販売業をしようとする者は、販売場ごとにその所在地を所轄する税務署長の免許を受けなければならない、と定めています。ここでいう「者」に、個人か法人かの区別はありません。
免許を与えない場合を定めた酒税法第10条も同じです。人的要件の条文は「申請者」を主語にしていて、法人のときはその役員や主たる出資者も含めて見る、という書き方になっています。裏を返すと、個人の申請では見られるのは本人だけです。
国税庁の「一般酒類小売業免許申請の手引」も、添付書類の一覧で「申請者が個人の場合には」「申請者が法人の場合は」と両方を並べて説明しています。個人の申請が例外的な扱いになっているわけではありません。
ただし、個人事業として売る場合の話です。会社に勤めながらご自身の名前で免許を取ること自体は禁止されていませんが、勤務先の就業規則で副業が制限されていることがあります。この点は別の記事で扱います。
個人と法人で何が変わるか
変わるのは大きく3つです。審査される相手、出す書類、あとで主体を変えるときの手間です。
| 比べる点 | 個人で申請 | 法人で申請 |
|---|---|---|
| 審査される相手 | 申請する本人だけ | 法人と、代表権のある役員、主たる出資者 |
| 免許要件誓約書 | 本人の分 | 役員全員の分。代表者がまとめて誓約できる |
| 履歴書 | 本人の職歴 | 監査役を含む役員全員の職歴 |
| 定款の写し | 不要 | 必要。目的に酒類の販売が入っているか確認する |
| 財務諸表 | 最近3年間の収支計算書等 | 最終事業年度以前3事業年度の貸借対照表と損益計算書 |
| 地方税の納税証明書 | 住所地の都道府県と市区町村 | 本店所在地の都道府県と市区町村。税目に特別法人事業税を含める |
| あとで主体を変えるとき | 法人成りのたびに、新規申請と取消申請が必要 | 個人に戻す場合も、あらためて申請が必要 |
表のいちばん下が、いちばん影響の大きいところです。免許は申請した主体に付きます。個人で取った免許を、あとから会社に引き継ぐ手続きはありません。
法人成りするときは、新しい法人として免許を申請し、同時に個人の免許の取消申請を出します。4つの条件を満たせば通達の「法人成り等の取扱い」で処理されますが、条件を1つでも欠けると純然たる新規申請として審査されます。近いうちに法人化する予定があるなら、最初から法人で取ったほうが手間は少なくなります。
個人で取るか、法人で取るかの判断材料
- いま法人がない → 個人で取る。免許のために会社を作る必要はありません
- 1〜2年以内に法人化する予定がある → 法人を作ってから申請したほうが、申請が1回で済みます
- 取引先が法人との取引しか受けない → 法人。特に卸売の仕入先で言われることがあります
- 直近3期の決算が赤字続きの法人がある → 経営基礎要件で引っかかる可能性があります。個人で申請したほうが通ることもあります
なお、「法人のほうが審査で有利」という決まりはなく、国税庁の手引にも法人を優遇する記載はありません。
あとから法人にすると、個人の免許はそのまま引き継げません。手続きは法人成りの記事にあります。
 あわせて読みたい酒類販売業免許は法人成りしたらどうなる?個人の免許を引き継ぐ手続きと注意点
個人で申請するときの4つの要件
要件そのものは個人でも法人でも同じ4つです。人的要件、場所的要件、経営基礎要件、需給調整要件です。ここでは、個人で申請するときに中身がどう変わるかだけを書きます。要件の全体像は別の記事にまとめてあります。
人的要件:見られるのは本人だけ
酒税法第10条の1号から8号までが人的要件です。免許を取り消されてから3年、国税や地方税の滞納処分を受けてから2年、罰金刑や拘禁刑(懲役と禁錮に代わる刑)を受けてから3年といった期間の制限が並んでいます。
法人なら、代表権のある役員と主たる出資者まで全員が対象です。個人なら、対象は申請する本人ひとりです。家族や従業員の過去は関係ありません。免許要件誓約書も本人の分だけを出します。
ここで実際に多いのが税金の滞納です。過去の処分ではなく、今この時点で未納がないかを見られます。住民税や固定資産税の払い忘れが1件残っているだけでも止まります。心当たりがあるなら、納税証明書を取りに行く前に窓口で確認してください。
滞納で拒否され、最高裁まで争われた事案があります。申請者が地方税を滞納していたことなどを理由に免許を拒否され、処分の取消しを求めた裁判です。滞納していた額は合わせて3万円に届きませんでしたが、拒否処分は取り消されませんでした。金額の大小ではなく、未納があるかどうかで判断されます。事案の中身は酒類販売業免許の要件に書いています。
場所的要件:自宅やマンションの一室でも申請できる
場所的要件は、お酒の製造場や他の販売場、酒場・料理店と同じ場所でないこと、そして他の営業と明確に区分されていることです。手引は、区分の判断材料として販売場の区画割り、専属の販売従事者の有無、代金決済の独立性を挙げています。
個人の場合、自宅の一室や自宅の車庫を販売場にすることがよくあります。これ自体は禁止されていません。ただし、居住スペースと売り場が混ざっていると区分されているとは認められません。棚を置くだけでは足りず、区画が図面で示せる状態にしておく必要があります。自宅やマンションを販売場にする場合の注意点は、別の記事で詳しく解説しています。
賃貸物件やマンションの場合は、建物の所有者や管理組合から、その場所で酒類販売業を行うことの承諾をもらいます。次葉3の付属書類として賃貸借契約書等の写しを出すので、契約書の使用目的と実際の使い方が食い違っていると、そこで止まります。
経営基礎要件:個人は収支計算書等で見られる
4つの要件の中で、個人と法人でいちばん中身が変わるのがここです。
手引は、経営の基礎が薄弱と判断されるケースをイからトまで挙げ、そのうえでチとリの2つを満たすかどうかで判断すると書いています。このうちハとニは、貸借対照表の「資本等の額」を使って判定する基準です。
| 記号 | 内容 | 個人での見られ方 |
|---|---|---|
| イ | 現に国税または地方税を滞納している | そのまま当てはまります。個人でいちばん多い不許可の原因 |
| ロ | 申請前1年以内に銀行取引停止処分を受けている | そのまま当てはまります |
| ハ | 繰越損失が資本等の額を上回っている | 貸借対照表と資本金を前提にした基準。個人の収支計算書には資本金の欄がありません |
| ニ | 直近3事業年度すべてで資本等の額の20%を超える欠損 | 同じく貸借対照表を前提にした基準です |
| チ | 酒類の小売業を経営するのに十分な知識と能力がある | 本人の経歴で見られます |
| リ | 継続的に販売するための資金・施設・設備がある | 本人の資金で見られます |
つまり個人の申請で実際に問われるのは、税金の滞納がないこと、そして知識・経験と資金があることだと考えておくと、準備の優先順位を間違えません。ハとニの数字に当てはまるかを気にするより、先に納税の状態を確かめたほうが早く進みます。
経験がない人は、どこまで補えるか
チの要件について、手引は原則として要件を満たす経歴を具体的に挙げています。
- 免許を受けている酒類の製造業または販売業の業務に、引き続き3年以上直接従事した人
- 調味食品等の販売業を3年以上継続して経営している人
- これらの業務に従事した期間を通算して3年以上になる人
- 酒類業団体の役職員として相当期間勤務した人、または酒類の製造業・販売業の経営者として直接業務に従事した人
ここに当てはまらない人はどうなるか。手引はこう書いています。「これらの従事経験や経営経験がない場合には、その他の業での経営経験に加え『酒類販売管理研修』の受講の有無等から、①酒類の特性に応じた商品管理上の知識及び経験、②酒税法上の記帳義務を含む各種義務を適正に履行する知識及び能力等が備わっているかどうかを実質的に審査する」。
研修を受ければ自動的に認められる、とは書かれていません。ただ、経験がない人にとって研修の受講は判断材料になることが手引に明記されています。申請前に受けておく人が多いのはこのためです。研修は選任される前に受けるものなので、申請の準備と並行して日程を押さえておくと無駄がありません。
需給調整要件:一般の小売業免許では実質的に問題になりません
需給調整要件は、酒類の需給の均衡を維持する必要があるかどうかを見る要件です。一般酒類小売業免許では、販売先が消費者や飲食店に限られているため、ここで落ちることはほとんどありません。
問題になるのは卸売業免許のほうです。全酒類卸売業免許とビール卸売業免許には免許できる件数の枠があり、毎年9月1日から30日までの申請分について、10月に公開抽選で審査の順番が決まります。個人でこの2つを狙う場合は、10年以上の経験など、別の基準を満たす必要があります。
4つの要件のうち、どこでつまずくのかは要件の記事で項目ごとに整理しています。
 あわせて読みたい酒類販売業免許の要件とは?取れない人の条件と4つの要件をわかりやすく解説
個人の必要書類。法人との違いはここだけ
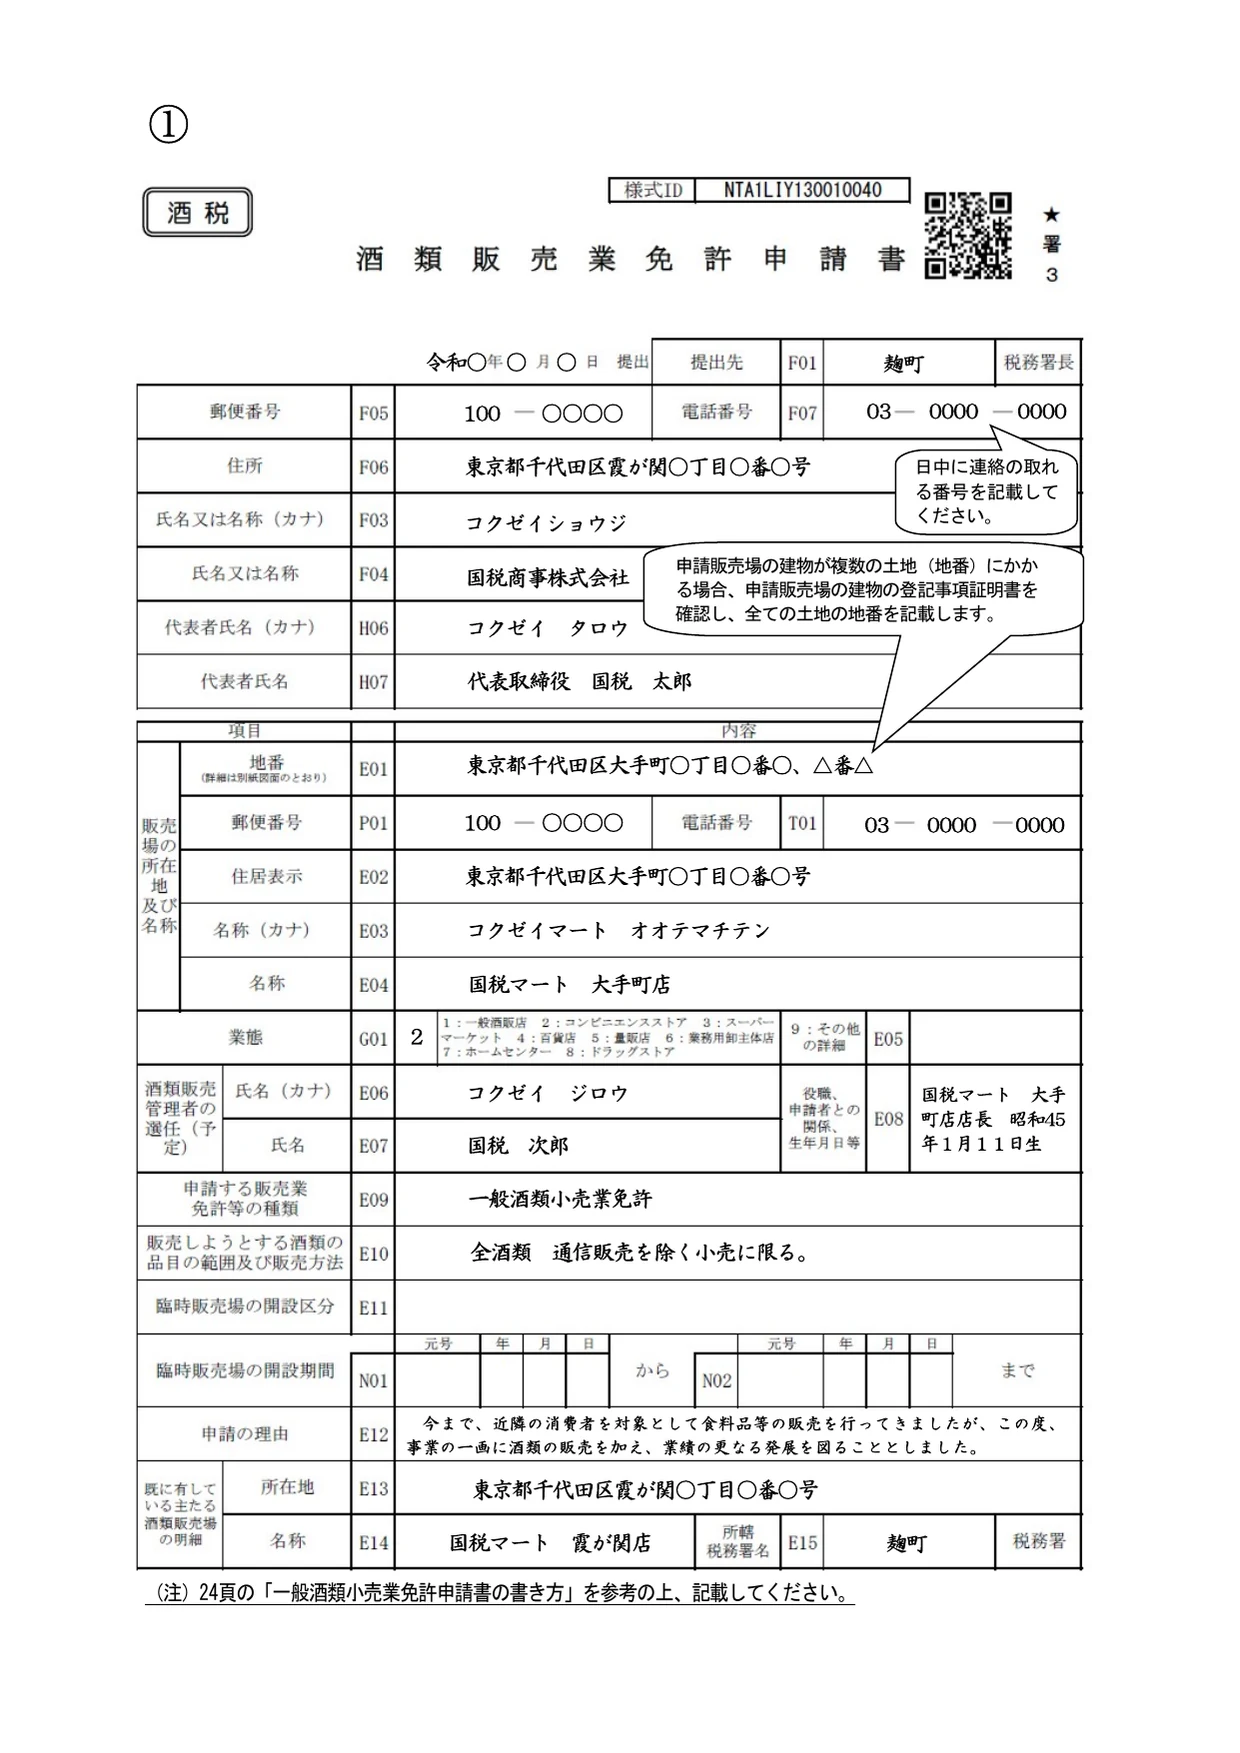
国税庁の手引が挙げている添付書類は9種類です。個人と法人で違うのは、このうち3つだけです。
| 添付書類 | 個人 | 法人 |
|---|---|---|
| ① 申請書と次葉1〜6 | 同じ | 同じ |
| ② 免許要件誓約書 | 本人の分 | 役員全員と販売場の支配人の分。代表者がまとめて誓約できる |
| ③ 申請者の履歴書 | 本人の職歴(勤務した会社名、業種、担当事務内容) | 監査役を含む役員全員の職歴 |
| ④ 定款の写し | 不要 | 必要 |
| ⑤ 地方税の納税証明書 | 住所地の都道府県と市区町村 | 本店所在地の都道府県と市区町村。税目に特別法人事業税を含める |
| ⑥ 契約書等の写し | 同じ(賃貸なら賃貸借契約書の写しなど) | 同じ |
| ⑦ 最終事業年度以前3事業年度の財務諸表 | 最近3年間の収支計算書等 | 貸借対照表と損益計算書 |
| ⑧ 土地及び建物の登記事項証明書 | 同じ(全部事項証明書に限る) | 同じ |
| ⑨ 申請書チェック表 | 同じ | 同じ |
③と④には省略の規定があります。申請する販売場の所在地を管轄する税務署の管内に、すでに免許を受けた酒類販売場を持っている場合は、履歴書と定款の写しの添付を省略できます。2店目を同じ税務署の管内に出すときに使える規定です。
住民票の写しは必要ありません。令和3年1月1日以後に出す申請から、酒類の販売業免許の申請に住民票の写しを添付する必要はなくなりました。個人・法人を問いません。古い記事では必要書類に入っていることがあるので、取りに行く前に確認してください。
財務諸表は、確定申告をしていれば省略できる
手引の⑦には注記が付いています。過去3年分の所得税または法人税の確定申告書(添付書類を含みます)を税務署に提出しているときは、添付を省略することができます。
個人事業として3年以上確定申告をしてきた人なら、収支内訳書や青色申告決算書をあらためて用意しなくてよい、ということです。申請先は税務署なので、提出済みの申告書は税務署の側にあります。
逆に、確定申告をしていない人や、まだ開業していない人は、この省略が使えません。どの資料で経営の基礎を示すかは、申請前に酒類指導官に確認してください。手引にも「実際に必要な添付書類及びその作成方法等については、必要に応じて所轄税務署を担当する酒類指導官に確認してください」と書かれています。
書類の全体像と取り方は、必要書類の記事にまとめました。
 あわせて読みたい酒類販売業免許の必要書類一覧|取り方・費用・省略できる書類まで解説
個人でかかる費用
ご自身で申請する場合、かかるのは登録免許税と証明書の取得費用だけです。行政書士に頼む場合は、これに報酬が加わります。金額の内訳は酒類販売業免許の費用にまとめています。
| 項目 | 金額 | 備考 |
|---|---|---|
| 登録免許税 | 30,000円 | 小売業免許1件につき。免許が下りたあとに納付します |
| 土地の登記事項証明書 | 600円 | オンライン請求して郵送で受け取ると520円、オンライン請求して窓口で受け取ると490円 |
| 建物の登記事項証明書 | 600円 | 同上。土地と建物の両方が必要 |
| 地方税の納税証明書(都道府県) | 300〜400円 | 自治体によって違います |
| 地方税の納税証明書(市区町村) | 300〜400円 | 同上 |
| 酒類販売管理研修の受講料 | 数千円 | 実施団体によって違います。経験がない場合 |
| 合計の目安 | 4万円前後 | 販売場を借りる場合の賃料などは別です |
登記事項証明書の手数料は令和7年4月1日から改定されています。書面請求が600円、オンライン請求して郵送で受け取ると520円、オンライン請求して窓口で受け取ると490円です。土地と建物の両方が必要なので、2通分かかります。
e-Taxで申請するなら、登記事項証明書の代わりに「照会番号」を使えます。登記情報提供サービスから発行された照会番号と発行年月日を、申請書の「販売しようとする酒類の品目の範囲及び販売方法」欄に入力すれば、登記事項証明書の添付に代えられます。
ただし、登記情報提供サービスで見た登記情報を印刷したものは、添付書類にできませんと、手引にはっきり書かれています。紙で申請するなら、法務局の登記事項証明書を取ってください。
e-Taxを使うには、事前に開始届出書を提出して利用者識別番号を取得し、電子証明書を用意します。添付書類はPDFのイメージデータで提出できます。
登録免許税と証明書の取得費用の内訳は、費用の記事で全部出しました。
 あわせて読みたい酒類販売業免許の費用はいくら?登録免許税と書類代の内訳を全部出します
個人で申請する流れ
研修の受講を先に済ませておくと、あとが早くなります。
個人で免許を取るまでの6ステップ
研修と販売場の確保は、申請書を書く前に終わらせます
- 1税金の未納を確認する都道府県と市区町村の窓口で、未納がないかを確かめます。ここで止まる人がいちばん多い準備
- 2販売場を決める自宅の一室でも申請できます。賃貸なら所有者や管理組合の承諾をもらいます準備
- 3酒類販売管理研修を受ける経験がない場合の判断材料になります。選任される前に受けます準備
- 4酒類指導官に事前相談する所轄の税務署に酒類指導官がいないこともあります。国税庁のページで確認してから行きます相談
- 5申請書と添付書類をそろえて出す申請書、次葉1〜6、誓約書、履歴書、納税証明書、収支計算書等、登記事項証明書申請
- 6審査を受けて、登録免許税を納める標準処理期間は2か月。免許が下りたら3万円を納付します審査
標準処理期間は、申請書が受け付けられてからおおむね2か月です。書類の補正を求められた期間や、追加の資料を待っている期間は、この2か月に含まれません。実際にはもう少しかかると見ておいたほうが安全です。
標準処理期間は2か月ですが、書類を直している期間は含まれません。実際にかかる日数は期間の記事で出しています。
 あわせて読みたい酒類販売業免許の取得期間はどのくらい?標準処理期間2か月と、その前後にかかる日数
個人ならではの注意点
免許は自分に付く。会社にも家族にも引き継げない
個人で取った免許は、その人個人のものです。法人を作ったら新規申請と取消申請が必要になりますし、事業を子どもに譲るときも、そのままでは使えません。
本人が亡くなった場合は、相続人が酒類販売業相続申告書を出すことで、免許を受けた者の地位を承継できます。ただし、これは相続の場合の話です。生きているうちに名義を変える手続きはありません。
氏名と販売場の所在地が公表される
国税庁は、販売業免許の付与等を行った場合に、免許等年月日、申請等年月日、免許者の氏名又は名称及び法人番号、販売場の所在地、免許等種類、処理区分を、免許を受けた日の翌月末から公表するとしています。掲載先は国税庁ホームページの「免許の新規取得者名等一覧」です。
個人で申請すると、法人名ではなく氏名が載ります。自宅を販売場にする場合は、自宅の住所も載ります。事業として公にする情報ではありますが、知らずに申請して驚く方がいるので、先に押さえておきます。自宅やマンションで免許を取るでも触れています。
酒類販売管理者は自分でなれる
販売場ごとに酒類販売管理者を選任する義務があります。個人事業主がご自身を管理者に選任することもできます。その場合、選任届出書の「雇用期間」欄は記載不要だと国税庁の記載例に明記されています。
また、個人の申請では、選任届出書の法人名を書く欄は記載不要です。
屋号と販売場の名称
個人事業で屋号を使っている場合、販売場の名称にはその屋号を書きます。申請者の氏名は本人の名前です。標識にも販売場の名称と所在地を書くので、途中で屋号を変えると、異動申告書を出して標識も作り直すことになります。申請前に決めておいたほうが手間がありません。
個人番号(マイナンバー)の記載が必要
税務署に出す申請書には、原則として個人番号の記載が必要です。個人番号を記載した書類を書面で提出する場合は、本人確認書類の提示または写しの添付が必要になります。マイナンバーカードがあれば1枚で足ります。e-Taxで送信する場合は、本人確認書類の提示等は不要です。
家族に手伝ってもらう場合
家族が販売を手伝うこと自体に制限はありません。ただし、販売場に酒類販売管理者を置く義務があり、管理者は原則としてその販売場で販売業務に従事し、引き続き6か月以上継続して雇用される見込みがある人から選びます。本人が管理者になるのがいちばん簡単です。
本人が管理者になる場合でも、研修を受けて届出を出します。選べる人と書き方は別の記事にあります。
 あわせて読みたい酒類販売管理者の選任届出書|書き方と記入例、選べる人・標識の記載事項
個人の申請でつまずきやすい3つ
1. 住民税や固定資産税の未納が残っている
会社員から独立した人に多いのが、住民税の納め忘れです。会社員のときは給与から天引きされていたものが、退職後はご自身で納める形に変わります。納付書が届いていることに気づかないまま未納になっていると、納税証明書に「未納の税額がない旨」の証明が付きません。申請の前に、都道府県と市区町村の両方で確認してください。
2. 自宅の販売場が区分されていない
自宅で申請する場合、居住スペースと売り場が図面で分けられていないと、場所的要件で止まります。手引は、販売場の区画割り、専属の販売従事者の有無、代金決済の独立性を判断材料に挙げています。棚を1つ置いただけでは足りません。次葉2の建物等の配置図で、どこがお酒の売り場で、どこが倉庫なのかを示せる状態にしておきます。販売場として認められる条件は酒類販売業免許の販売場で整理しています。
3. 賃貸借契約書の使用目的と実際が食い違っている
契約書の使用目的が「居住用」のままだと、その場所で酒類販売業を行うことの承諾が取れていないと見られます。貸主や管理組合に事前に話して、承諾書をもらうか、契約書を結び直してください。契約書等の写しは次葉3の付属書類として提出します。
ご自身で手続きを進めるときの資料と様式
いずれも国税庁のウェブサイトで公開されています
- 一般酒類小売業免許申請の手引PDF。添付書類一覧と記載例が載っています
- 申請・届出様式申請書と次葉1〜6はここから
- 相談窓口のご案内酒類指導官がいる税務署の一覧
- 登記手数料について法務省。登記事項証明書の手数料
自宅やマンションで申請するときの区分の仕方は、別の記事で図にしています。
 あわせて読みたい自宅・マンションで酒類販売業免許は取れる?区分の仕方と管理規約の確認
個人でネット販売もするなら、免許は2つ
店舗で売る一般酒類小売業免許と、ネットで売る通信販売酒類小売業免許は別の免許です。2つの都道府県以上の消費者に向けて、カタログやウェブサイトで商品を示して注文を受ける売り方は、通信販売にあたります。同じ都道府県の中だけで配達するなら、一般酒類小売業免許の範囲です。
個人でも通販免許は取れます。ただし、国産酒については前会計年度の課税移出数量が品目ごとにすべて3,000キロリットル未満の製造者が造ったお酒に限られます。大手メーカーの銘柄は、通販免許では扱えません。仕入先の酒蔵から課税移出数量証明書をもらう必要があるので、申請の準備でいちばん時間がかかるのがここです。
2つを同時に申請することもできます。その場合、登録免許税は1つの販売場につき3万円です。免許の数だけ払うわけではありません。
近い話は酒類販売業免許は法人成りしたらどうなる、酒類販売管理研修とは、酒類販売業免許の必要書類一覧、酒類販売管理者とはでも扱っています。
ネットで全国に売るなら通信販売酒類小売業免許です。売れるお酒に制限があります。
 あわせて読みたい通信販売酒類小売業免許とは?取得方法・要件・必要書類と通販で売れるお酒を解説
よくある質問
Q.酒類販売業免許は個人でも取れますか
A. 取れます。酒税法第9条は「酒類の販売業をしようとする者」と定めていて、個人か法人かを問いません。国税庁の手引も、個人の場合と法人の場合の両方について添付書類の書き方を説明しています。
Q.個人と法人、どちらが審査で有利ですか
A. 有利・不利の決まりはありません。法人を優遇する規定は酒税法にも手引にもありません。違うのは審査される相手と出す書類です。個人なら本人だけ、法人なら代表権のある役員と主たる出資者まで見られます。
Q.会社を作ってからのほうがいいですか
A. 1〜2年以内に法人化する予定があるなら、先に法人を作ってから申請したほうが申請は1回で済みます。個人で取った免許は法人に引き継げず、法人成りのときに新規申請と取消申請が必要になるためです。
Q.個人だと必要書類は減りますか
A. 減ります。定款の写しが必要ありません。履歴書も本人の分だけで済みます。財務諸表は貸借対照表ではなく収支計算書等で、過去3年分の確定申告書を税務署に提出していれば添付を省略できます。
Q.確定申告をしていないと取れませんか
A. 取れないとは決まっていません。ただし、過去3年分の確定申告書を提出していれば財務諸表の添付を省略できるという規定が使えないので、どの資料で経営の基礎を示すかを申請前に酒類指導官に確認してください。
Q.自宅で申請できますか
A. できます。禁止されていません。ただし居住スペースと売り場が明確に区分されている必要があります。次葉2の建物等の配置図で、売り場と倉庫の位置を示せるようにしてください。
Q.お酒の販売経験がなくても取れますか
A. 取れます。手引は、酒類の販売業などに3年以上従事した経歴がない場合は、その他の業での経営経験に加えて酒類販売管理研修の受講の有無等から実質的に審査すると書いています。研修を受ければ自動的に認められるわけではありませんが、判断材料になることは明記されています。
Q.個人でも酒類販売管理者を置く必要がありますか
A. 必要です。販売場ごとに置きます。個人事業主がご自身を管理者に選任することもできます。その場合、選任届出書の雇用期間の欄は記載不要です。
Q.住民票は必要ですか
A. 必要ありません。令和3年1月1日以後に出す申請から、酒類の販売業免許の申請に住民票の写しを添付する必要はなくなりました。
Q.費用はいくらかかりますか
A. ご自身で申請するなら4万円前後です。内訳は登録免許税3万円、土地と建物の登記事項証明書が各600円、地方税の納税証明書が都道府県と市区町村で各300〜400円です。経験がない場合は研修の受講料が加わります。
まとめ
- 酒類販売業免許は個人でも取れる。酒税法も国税庁の手引も、個人か法人かで扱いを分けていない
- 個人で審査されるのは本人だけ。法人は代表権のある役員と主たる出資者まで対象になる
- 定款の写しは法人だけ。住民票は個人・法人とも必要ない
- 財務諸表は、個人なら最近3年間の収支計算書等。過去3年分の確定申告書を提出していれば添付を省略できる
- 地方税の納税証明書は、個人なら住所地の都道府県と市区町村の両方から取る
- 実費は4万円前後。登録免許税3万円と、登記事項証明書・納税証明書の代金
- 免許は申請した主体に付く。法人成りするときは新規申請と取消申請が必要になる
個人の申請で止まる原因のほとんどは、税金の未納と、販売場の区分です。この2つを先に片付けておけば、書類づくりはそれほど難しくありません。
 あわせて読みたい酒類販売免許の取得は難しい?難易度と取れない理由、自分で申請できるか